


Pour envoyer une œuvre d’art à l’étranger depuis la France, il faut vérifier trois choses avant tout transport. Les autorisations culturelles : certificat d’exportation ou autorisation de sortie temporaire si l’œuvre est un bien culturel soumis à contrôle, y compris vers un pays de l’Union européenne, et licence européenne en plus hors UE. Le régime douanier : exportation définitive pour une vente, temporaire (souvent sous carnet ATA) pour une foire ou une exposition. La fiscalité : un particulier qui vend ou exporte définitivement hors UE peut devoir la taxe forfaitaire sur les objets précieux. Le délai le plus long est celui du certificat : jusqu’à quatre mois.
Emballer, charger, transporter, livrer : les étapes d’un transport d’œuvre d’art restent les mêmes, que l’œuvre aille à Lyon ou à New York. Ce qui change à l’étranger, c’est tout ce qui entoure le trajet. Des administrations interviennent. Des documents conditionnent le départ. Une taxe peut être due. La responsabilité passe d’un pays à l’autre. Ce guide passe en revue ce qu’il faut vérifier, dans l’ordre où les questions se posent, pour un collectionneur, une galerie, une institution ou un artiste.
Pays de l’UE ou hors UE : qu’est-ce qui change ?
C’est la première question, car elle conditionne presque toutes les autres.
| Point | Vers un pays de l’UE | Vers un pays hors UE |
|---|---|---|
| Formalités douanières | Aucune | Déclaration d’export au départ, d’import à l’arrivée |
| Autorisation culturelle (si l’œuvre y est soumise) | Certificat d’exportation ou autorisation de sortie temporaire | Certificat ou autorisation temporaire, plus licence d’exportation européenne |
| Taxe à l’export pour un particulier | Non | Taxe forfaitaire sur les objets précieux ou régime des plus-values, en cas de vente ou de sortie définitive |
| TVA et droits | Règles des échanges intracommunautaires | Export exonéré en France ; TVA et droits éventuels dans le pays d’arrivée |
| Mode de transport usuel | Route | Route vers le Royaume-Uni et la Suisse, avion au-delà |
À retenir : libre circulation ne veut pas dire absence d’autorisation. Une œuvre relevant des catégories de biens culturels soumises à contrôle doit disposer d’un certificat ou d’une autorisation de sortie temporaire pour quitter la France, même vers Bruxelles ou Milan. C’est le code du patrimoine qui s’applique, pas le code des douanes.
Deux destinations proches sont souvent traitées à tort comme « européennes ». Le Royaume-Uni est hors de l’Union depuis le Brexit : un envoi vers Londres suppose les mêmes formalités qu’un envoi vers New York. La Suisse n’a jamais fait partie de l’Union douanière : une livraison à Genève ou à Bâle, et même un simple transit, exigent une déclaration.
Quelles autorisations pour faire sortir une œuvre de France ?
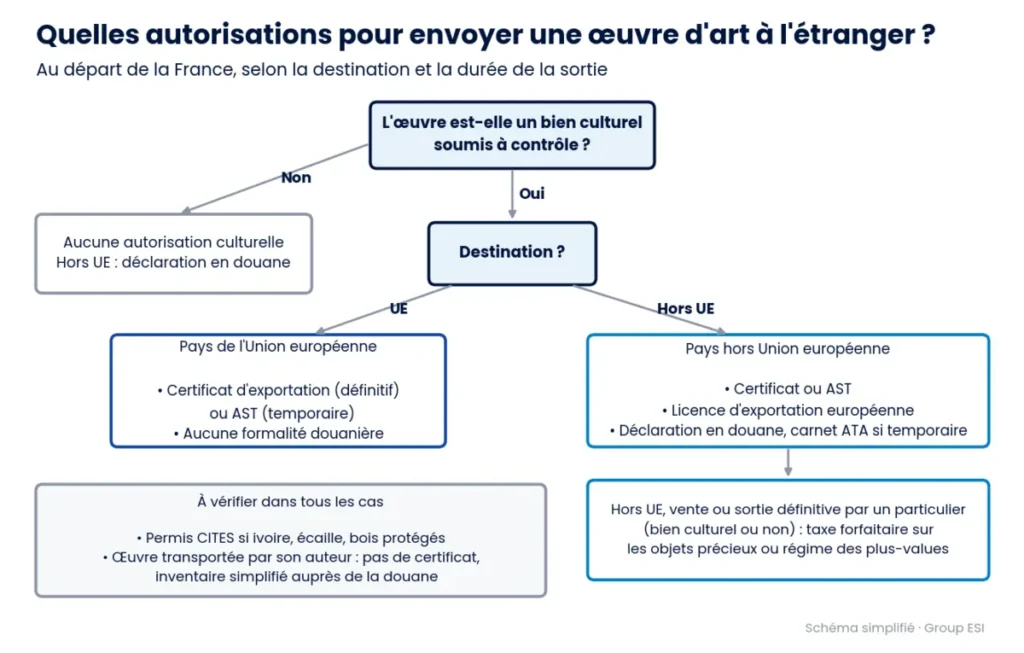
Toutes les œuvres ne sont pas concernées. Le contrôle vise les biens culturels qui dépassent certains seuils d’ancienneté et de valeur, fixés par catégorie (peintures, dessins, sculptures, photographies, mobilier…). Une œuvre contemporaine de valeur modeste n’a en général besoin d’aucune autorisation culturelle.
Le certificat d’exportation est délivré par le ministère de la Culture. Il atteste que l’œuvre n’est pas un trésor national et permet sa sortie de France, définitive ou temporaire. Il est permanent pour les œuvres de plus de 100 ans, et valable 20 ans, renouvelable, pour les plus récentes. L’autorisation de sortie temporaire couvre une sortie limitée dans le temps, pour une exposition, une expertise ou une restauration. La licence d’exportation européenne s’y ajoute pour une sortie hors de l’Union européenne.
Le point de vigilance tient au délai. L’administration dispose de quatre mois pour se prononcer sur une demande de certificat. Une galerie qui découvre ce besoin trois semaines avant une vente ne pourra pas faire partir l’œuvre à temps. La vérification doit se faire dès que la destination est connue, et même, pour un vendeur, dès que la vente se profile. La demande de certificat d’exportation de bien culturel s’adresse au ministère de la Culture, avec des photographies et une description précise de l’œuvre.
Deux situations particulières méritent d’être connues :
- Les œuvres contenant de l’ivoire, de l’écaille ou certains bois précieux exigent un permis CITES, à l’export comme à l’import. Certains pays en restreignent très fortement l’entrée, quel que soit le permis.
- Les œuvres transportées par leur auteur ne sont pas soumises aux autorisations culturelles. Un artiste qui emporte ses propres œuvres peut s’appuyer sur une procédure simplifiée d’inventaire, visé par la douane au départ et au retour.
Vente, foire, restauration, déménagement : quel régime douanier ?
Le régime dépend de ce que deviendra l’œuvre à l’étranger. Il se choisit avant le départ, car il conditionne les documents, les taxes et le retour éventuel.
| Situation | Régime | Conséquence |
|---|---|---|
| Vente à un acheteur étranger | Exportation définitive | L’œuvre ne revient pas ; droits et taxes d’import dans le pays d’arrivée |
| Foire, exposition, présentation à un client | Exportation temporaire, souvent sous carnet ATA | Pas de droits dans le pays visité si l’œuvre revient en l’état |
| Restauration ou expertise à l’étranger | Perfectionnement passif ou sortie temporaire | Taxation au retour limitée, le cas échéant, à la valeur du travail |
| Déménagement à l’étranger d’une collection privée | Exportation définitive | Franchise possible à l’arrivée pour les biens personnels, selon le pays |
| Retour d’une œuvre sortie définitivement | Réimportation | Exonération possible sous conditions |
Pour les foires et les expositions hors de l’Union, le carnet ATA est la solution la plus courante. Il faut toutefois anticiper la vente d’une œuvre pendant l’événement : elle devra être importée définitivement dans le pays visité.
Particuliers : faut-il payer une taxe pour vendre une œuvre à l’étranger ?
C’est la question la plus souvent oubliée. Un particulier domicilié en France qui vend une œuvre d’art, à un acheteur français comme étranger, ou qui l’exporte définitivement hors de l’Union européenne sans la vendre, relève de la taxe forfaitaire sur les objets précieux. En cas d’export, elle est déclarée et perçue au moment du passage en douane.
| Option | Principe | Quand elle est intéressante |
|---|---|---|
| Taxe forfaitaire | 6,5 % du prix de vente ou de la valeur en douane (6 % + 0,5 % de CRDS) ; exonération si ce montant ne dépasse pas 5 000 € | Œuvre détenue depuis peu, ou sans justificatif d’achat |
| Régime des plus-values | Imposition de la plus-value réelle, avec un abattement de 5 % par année de détention au-delà de la deuxième, et exonération totale après 22 ans | Œuvre détenue depuis longtemps, avec date et prix d’acquisition prouvés |
Plusieurs situations sont exonérées : les sorties temporaires (foire, exposition), l’exportation par l’artiste de ses propres œuvres, les ventes à des musées publics, et la réexportation lors d’un déménagement d’œuvres importées au moment de l’installation en France. Ces règles concernent les particuliers, pas les professionnels du marché de l’art. Elles méritent d’être validées avec votre conseil fiscal avant la vente.
Quels documents réunir avant le départ ?
Un envoi hors UE mobilise plusieurs pièces : facture commerciale ou pro forma, liste de colisage, certificat ou autorisation de sortie, licence européenne, carnet ATA, permis CITES, attestation d’assurance, mandat de représentation en douane. Un professionnel doit aussi disposer d’un numéro EORI, l’identifiant douanier européen. Toutes ces pièces ne sont pas nécessaires à chaque envoi : les documents à préparer pour un transport international dépendent de la destination, du régime douanier et de la nature de l’œuvre.
Une règle vaut pour tous : la cohérence. La désignation de l’œuvre, sa valeur et ses dimensions doivent être identiques sur la facture, la déclaration en douane et l’attestation d’assurance. Une incohérence suffit à retenir un envoi à la frontière.
Qui paie quoi entre vendeur et acheteur : le rôle des Incoterms
Lorsqu’une galerie ou un collectionneur vend une œuvre à l’étranger, trois questions se posent vite : qui paie le transport, qui paie les droits et taxes à l’arrivée, et à quel moment le risque change-t-il de mains ?
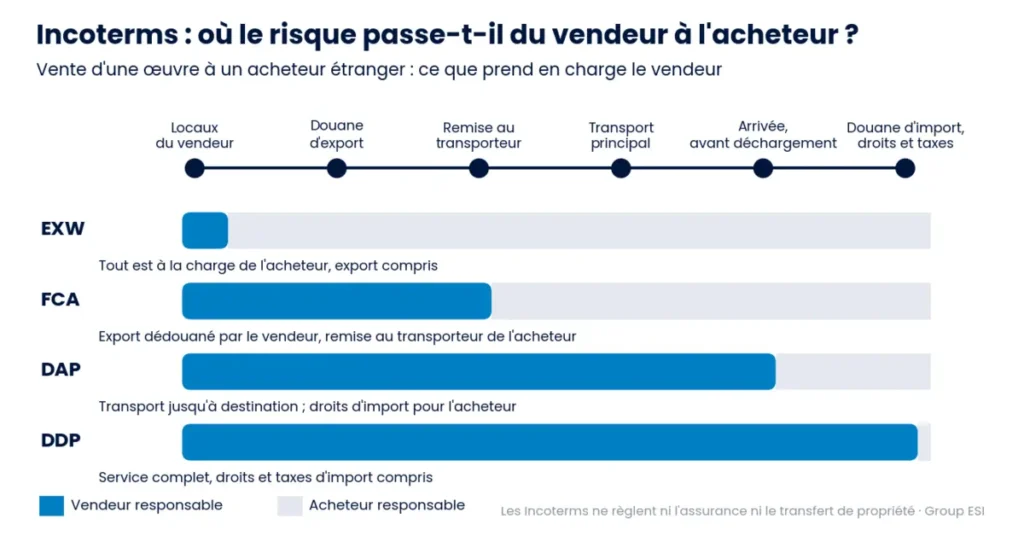
Les Incoterms sont des règles internationales publiées par la Chambre de commerce internationale. Inscrits dans le contrat de vente, ils précisent qui organise et paie le transport, les formalités et les droits, et à quel moment le risque de perte ou de dommage passe du vendeur à l’acheteur. Ils ne règlent ni le transfert de propriété ni l’assurance, qui doivent être prévus séparément.
| Incoterm | Le vendeur prend en charge | Le risque passe à l’acheteur | Usage pour une œuvre |
|---|---|---|---|
| EXW (à l’usine) | Mise à disposition dans ses locaux | Dès la mise à disposition | Rare : l’acheteur organise tout, y compris l’export |
| FCA (franco transporteur) | Formalités d’export, remise au transporteur de l’acheteur | À la remise au transporteur | Quand l’acheteur a son propre transporteur |
| DAP (rendu au lieu de destination) | Transport jusqu’à l’adresse de l’acheteur | À l’arrivée, avant déchargement | Fréquent : droits et taxes d’import à la charge de l’acheteur |
| DDP (rendu droits acquittés) | Transport, formalités et droits d’import | À l’arrivée | Service complet, mais le vendeur avance les droits du pays d’arrivée |
Pour une œuvre de valeur, les galeries privilégient souvent le DAP : elles maîtrisent l’emballage et le transport, tandis que l’acheteur règle les droits de son pays. Le choix doit figurer sur la facture. Faute de quoi, les désaccords apparaissent au pire moment, avec l’œuvre bloquée en douane.
L’assurance couvre-t-elle l’œuvre dans tous les pays traversés ?
Une assurance « clou à clou » couvre en principe l’œuvre du décrochage à l’accrochage, quel que soit le nombre de pays traversés. À l’international, quatre points demandent pourtant une vérification :
- la territorialité : certains contrats excluent des zones ou des pays sous sanctions ;
- les exclusions propres à l’international : guerre, grèves, saisie ou confiscation par une autorité étrangère ;
- la devise : une œuvre vendue en dollars et assurée en euros peut être mal couverte en cas de variation de change ;
- la continuité : la couverture doit inclure les stockages intermédiaires et les attentes en douane, parfois longues.
La responsabilité légale des transporteurs est plafonnée au kilogramme par les conventions internationales, sans rapport avec la valeur d’une œuvre. Les garanties que nous proposons sont détaillées sur notre page consacrée à l’assurance dans le transport d’œuvres d’art.
Vous devez envoyer une œuvre à l’étranger ?
Nos équipes vérifient les autorisations nécessaires, préparent les formalités douanières et organisent le transport jusqu’à la livraison.
Route, avion, transit : pourquoi l’itinéraire compte
Un transport international n’est pas toujours direct. Un camion vers Milan peut traverser la Suisse. Un vol vers Hong Kong peut faire escale. Chaque transit ajoute une contrainte.
Un transit routier par la Suisse impose une déclaration de transit et le passage à des bureaux de douane ouverts ; l’itinéraire se construit sur leurs horaires, pour qu’un camion chargé d’œuvres n’attende pas une nuit à la frontière. Un transit aérien ajoute un déchargement, une attente en entrepôt et un rechargement. Le transport d’une œuvre d’art par avion est d’autant plus sûr qu’il se fait en vol direct, avec supervision du chargement aux deux extrémités.
Quelles exigences selon le pays de destination ?
| Destination | Point de vigilance |
|---|---|
| Royaume-Uni | Hors UE depuis le Brexit : déclarations d’export et d’import, carnet ATA pour les foires (Frieze, notamment) |
| Suisse | Hors union douanière : déclaration même pour un transit ; ports francs soumis à leurs propres règles |
| États-Unis | Contrôles stricts sur les matières protégées, l’importation d’objets en ivoire d’éléphant étant très restreinte ; déclaration préalable des envois |
| Australie, Nouvelle-Zélande | Contrôles de biosécurité très stricts : bois NIMP 15 impératif, inspection possible des caisses |
| Pays non signataires de la convention ATA | Admission temporaire sous déclaration nationale, avec garantie déposée localement |
Ces règles évoluent. Elles se vérifient pour chaque envoi, au moment de préparer le dossier.
Qui prend en charge l’œuvre à l’arrivée ?
À destination, l’œuvre est confiée à une équipe locale. Sa compétence compte autant que celle de l’équipe de départ. Plusieurs points doivent être fixés par écrit avant le départ :
- qui dédouane l’œuvre à l’import et qui avance les droits et taxes ;
- qui supervise le déchargement de l’avion ou du camion ;
- où l’œuvre attend si le lieu de livraison n’est pas prêt, et dans quelles conditions climatiques ;
- qui livre, déballe, établit le constat d’état d’arrivée et installe l’œuvre ;
- qui stocke les caisses vides et organise un éventuel retour.
Beaucoup d’acteurs du marché confient cette étape à des correspondants locaux, sélectionnés au sein de réseaux internationaux. Group ESI s’appuie sur ses propres agences, notamment à New York, Los Angeles, Londres, Dubaï, Milan, Madrid, Barcelone, Bruxelles, Luxembourg, Monaco et Casablanca : les mêmes méthodes, le même matériel et une responsabilité unique du départ à l’arrivée.
Que faire en cas de dommage constaté à l’arrivée ?
Les délais pour émettre des réserves auprès du transporteur sont courts, et ils diffèrent selon le mode de transport.
| Mode | Texte applicable | Dommage apparent | Dommage non apparent |
|---|---|---|---|
| Route (international) | Convention CMR | Réserves à la livraison | 7 jours, hors dimanches et jours fériés |
| Avion | Convention de Montréal | Réclamation dès la découverte | 14 jours à compter de la réception |
L’assurance de l’œuvre fixe ses propres conditions de déclaration, en général plus favorables, mais elle exige elle aussi une déclaration rapide. Le constat d’état d’arrivée, établi après acclimatation, sert de référence.
Rétroplanning : les délais à anticiper
| Démarche | Délai à prévoir | Quand la lancer |
|---|---|---|
| Certificat d’exportation de bien culturel | Jusqu’à 4 mois | Dès que la destination ou la vente se profile |
| Permis CITES | Plusieurs semaines, parfois davantage | En parallèle du certificat |
| Carnet ATA | Quelques jours après dossier complet | 3 à 4 semaines avant le départ |
| Fabrication de la caisse | De quelques jours à 3 semaines | 3 à 4 semaines avant le départ |
| Réservation du fret aérien | 1 à 2 semaines | Dès les dimensions de la caisse connues |
| Transport porte à porte | 1 à 3 jours en Europe, 2 à 5 jours en intercontinental | — |
| Acclimatation à l’arrivée | Jusqu’à 24 heures | Avant tout déballage |
Notre service douane, sous statut d’Opérateur Économique Agréé, prend en charge ces démarches et les coordonne avec la fabrication des caisses et la réservation du transport.
En résumé
Envoyer une œuvre d’art à l’étranger se prépare autour de quelques questions simples : l’œuvre est-elle un bien culturel soumis à contrôle ? La destination est-elle dans l’Union ou hors de l’Union ? La sortie est-elle définitive ou temporaire ? Qui paie le transport et les droits à l’arrivée ? Un particulier doit-il une taxe à l’export ? Les réponses déterminent les documents, les délais et le coût. Le calendrier, lui, est commandé par l’autorisation la plus longue à obtenir.
Nos équipes de transport d’œuvres d’art organisent depuis plus de 40 ans des envois vers l’Europe, l’Amérique, le Moyen-Orient et l’Afrique du Nord. Pour préparer le vôtre, indiquez-nous l’œuvre, la destination et la date souhaitée.